Rechercher un article
Depuis le 1er septembre 2026, tout organisme de formation assujetti à la TVA doit pouvoir recevoir des factures électroniques. Et si vos prestations sont soumises à TVA, vous devrez aussi les émettre au format électronique, au plus tard en septembre 2027.
La facturation électronique a longtemps semblé lointaine pour les organismes de formation. Elle ne l'est plus. Depuis le 1er septembre 2026 (page officielle du gouvernement), la réception des factures électroniques est obligatoire pour toutes les entreprises assujetties à la TVA. Et au 1er octobre 2026, la fin de la subrogation sur de nombreux dispositifs OPCO fait basculer une partie de votre facturation vers les entreprises elles-mêmes.
Pour un organisme dont les prestations sont exonérées, l'impact reste limité. Pour un organisme qui facture avec TVA, c'est toute la chaîne qui change : le format de la facture, son contenu, son canal d'envoi et l'outil qui la produit.
Cet article s'adresse d'abord à ce second profil.
1. Êtes-vous concerné ? Tout dépend de votre régime de TVA
La première question n'est pas « suis-je un organisme de formation », mais « mes opérations sont-elles soumises à TVA ».
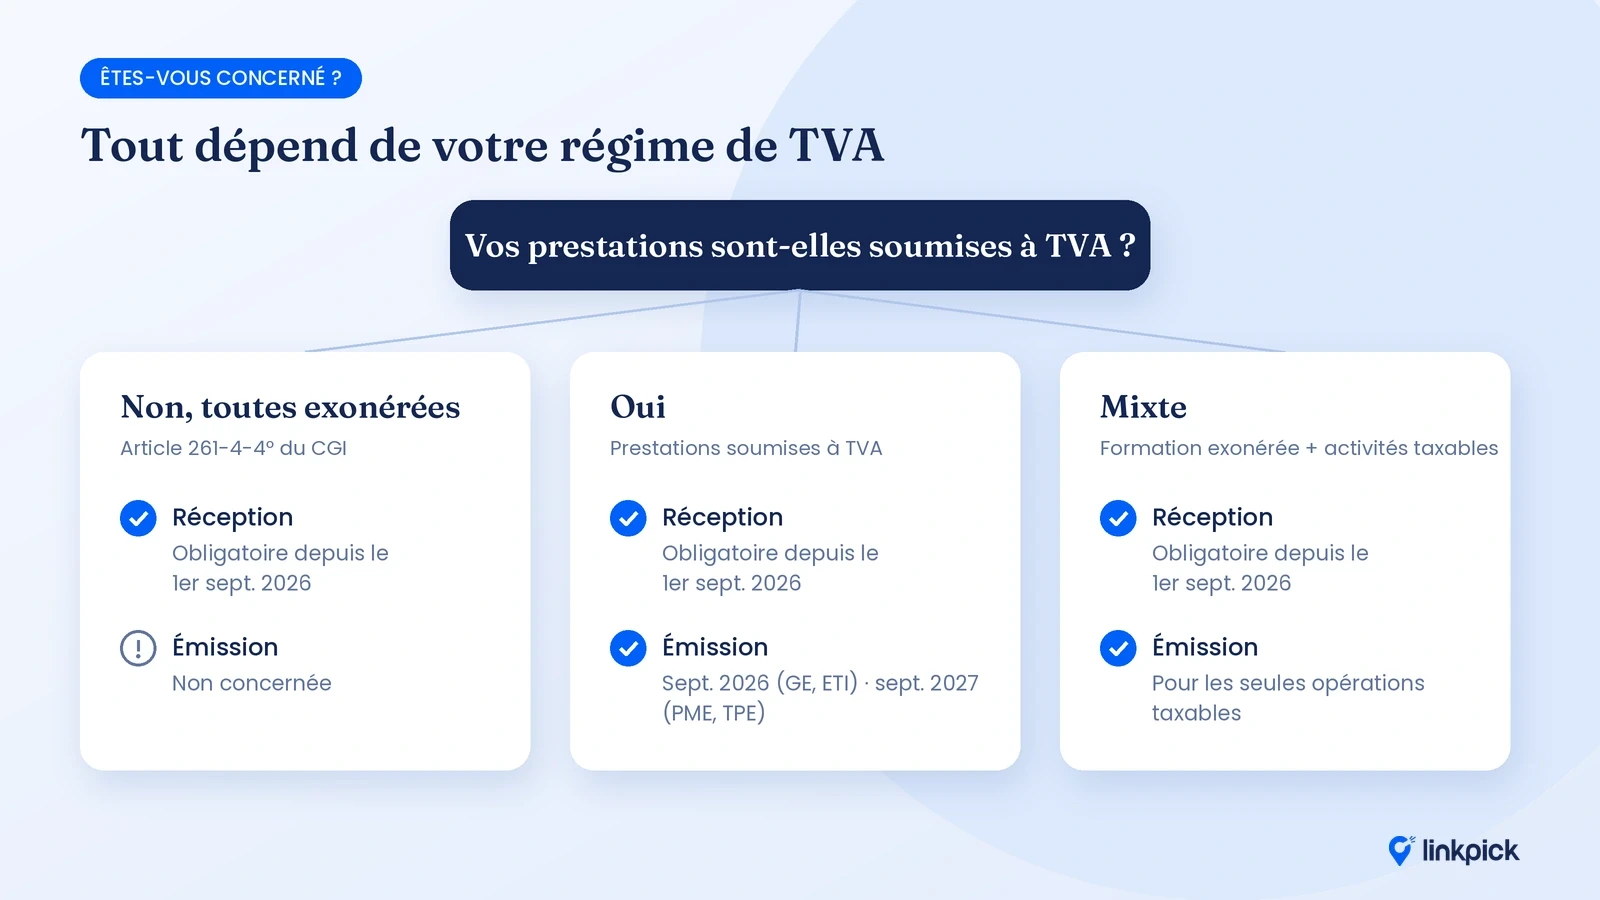
Visuel fondé sur la doctrine de la DGFiP relative aux opérations exonérées des articles 261 à 261 E du CGI.
Trois points pour lever les confusions les plus fréquentes.
Exonéré ne veut pas dire hors réforme. Même si toutes vos prestations sont exonérées, vous devez pouvoir recevoir les factures électroniques de vos fournisseurs via une plateforme agréée.
Beaucoup d'organismes sont mixtes sans le savoir. Conseil, coaching, vente de matériel sans intérêt pédagogique, location de salles : ces activités ne relèvent pas de l'exonération de la formation professionnelle. Elles entrent dans le champ de la facturation électronique.
Beaucoup d'organismes facturent avec TVA par choix. Ceux qui travaillent surtout avec des entreprises — qui récupèrent la TVA — n'ont pas toujours demandé l'attestation d'exonération. Si c'est votre cas, vous êtes pleinement concerné.
2. Le calendrier
Date | Obligation | Qui est concerné |
|---|---|---|
1er septembre 2026 | Réception des factures électroniques | Toutes les entreprises assujetties à la TVA établies en France |
1er septembre 2026 | Émission des factures électroniques et e-reporting | Grandes entreprises et ETI |
1er octobre 2026 | Fin de la subrogation sur de nombreux dispositifs OPCO | Contrats de professionnalisation, reconversions, actions multi-financées, plan de développement des compétences des 50 salariés et plus |
1er septembre 2027 | Émission des factures électroniques et e-reporting | PME, TPE et micro-entreprises |
Tableau fondé sur le calendrier de la réforme publié par la DGFiP et sur les communications des OPCO.
La plupart des organismes de formation sont des PME : leur échéance d'émission est septembre 2027. Mais ils ont une obligation de réception depuis trois semaines, et une bascule de facturation vers les entreprises dans quelques jours.
3. Pourquoi la fin de la subrogation change la donne !
Jusqu'ici, sur les dispositifs subrogés, vous facturiez l'OPCO. À partir du 1er octobre 2026, pour les dossiers nouvellement engagés, c'est l'entreprise qui paie la facture TTC, puis se fait rembourser le HT par son OPCO. Le montant pris en charge ne change pas, mais votre client change.
Pour un organisme soumis à TVA, cela signifie concrètement que :
votre facture part désormais vers une entreprise assujettie, dans un échange entre deux entreprises françaises : c'est le cœur du champ de la facturation électronique ;
le SIREN de l'entreprise cliente devient une donnée indispensable sur chaque facture, puisqu'il sert à l'acheminer ;
l'entreprise joindra votre facture à sa demande de remboursement auprès de son OPCO : une facture incomplète retarde aussi son remboursement — et votre paiement.
Côté OPCO, l'infrastructure se met déjà en place. Plusieurs OPCO ont publié un identifiant de réception dédié aux factures de formation et déployé leur capacité à recevoir des factures électroniques. Les consignes varient d'un OPCO à l'autre : ne transposez jamais celles de l'un à l'autre.
4. Ce qui change sur vos factures
4.1 Un format structuré, pas un PDF
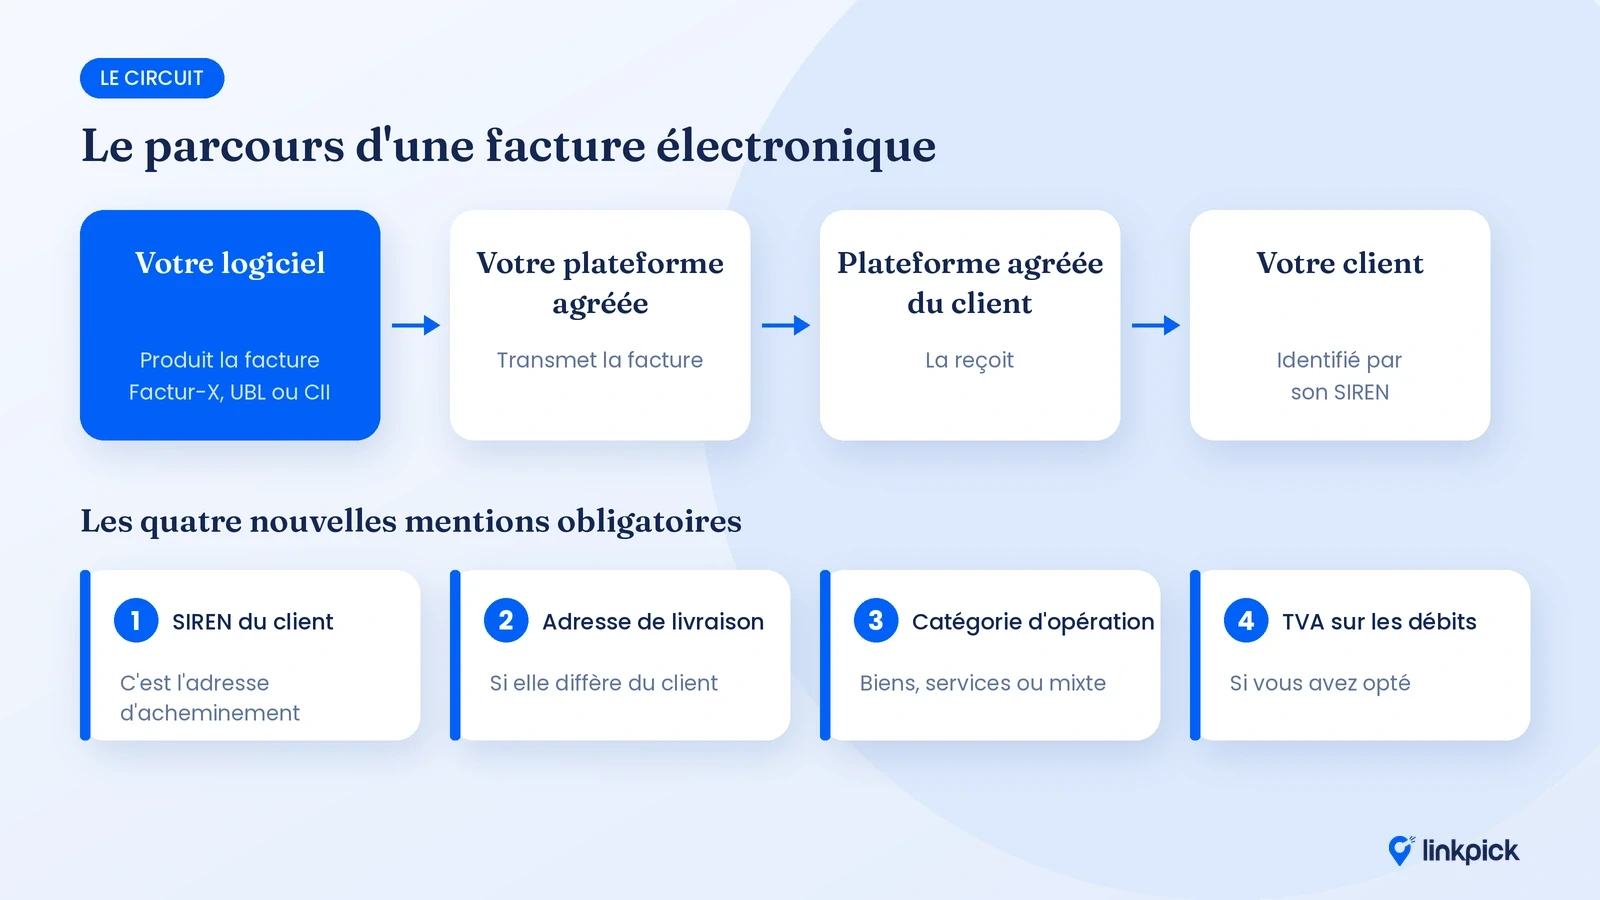
Une facture électronique au sens de la réforme n'est pas un PDF envoyé par e-mail. Elle doit respecter l'un des trois formats du socle : Factur-X, UBL ou CII. Les données doivent être présentes dans le fichier structuré : un numéro visible sur le PDF mais absent des données peut entraîner le rejet de la facture par la plateforme.
4.2 Quatre nouvelles mentions obligatoires
Nouvelle mention | Ce qu'elle implique pour un organisme de formation |
|---|---|
SIREN du client | À collecter pour chaque entreprise cliente dès l'inscription. C'est l'adresse d'acheminement de la facture |
Adresse de livraison, si différente de celle du client | Rare en formation, sauf formation dispensée sur le site d'un établissement distinct |
Catégorie de l'opération : biens, services ou mixte | Presque toujours « prestation de services », mais « mixte » si vous vendez aussi du matériel |
Option pour la TVA sur les débits, le cas échéant | À vérifier avec votre expert-comptable |
Tableau fondé sur le décret n° 2022-1299 du 7 octobre 2022 et les guides de la DGFiP.
Les mentions habituelles demeurent. Pour une facture de formation, cela inclut notamment l'intitulé de l'action, les dates, le nombre d'heures et, si elle existe, la référence du dossier de prise en charge.
Une mention manquante ou inexacte expose à une amende de 15 € par mention, plafonnée au quart du montant de la facture. Le risque le plus sérieux reste toutefois opérationnel : une facture rejetée est une facture non payée.
4.3 Un passage obligé par une plateforme agréée
Les factures électroniques doivent être émises et reçues par l'intermédiaire d'une plateforme agréée (PA, anciennement PDP), immatriculée par la DGFiP. Plus de cent quarante plateformes sont aujourd'hui immatriculées.
Point souvent mal compris : votre logiciel de facturation n'est pas forcément une plateforme agréée, et ce n'est pas un problème. Beaucoup de logiciels connus produisent les factures et s'appuient sur une plateforme partenaire pour les transmettre. Ce qui compte, c'est que l'outil qui fabrique vos factures produise un format conforme et soit relié à votre plateforme.
5. La facture pro forma : utile, mais pas une facture
Dans la formation, la facture pro forma est omniprésente : elle permet à l'entreprise ou au financeur de connaître le coût exact avant de s'engager, et elle sert souvent à constituer un dossier de prise en charge.
Avec la fin de la subrogation, elle devient encore plus utile. L'entreprise, qui va avancer le TTC, a besoin d'un chiffrage précis pour décider et pour préparer sa demande de remboursement.
Mais une pro forma n'a pas valeur de facture. Elle ne se substitue jamais à la facture définitive, qui seule relève de la facturation électronique. Le bon réflexe : générer la pro forma et la facture définitive depuis le même dossier, avec les mêmes données, pour éviter tout écart entre ce qui a été annoncé et ce qui est facturé.
6. Les situations propres à la formation
Situation | Ce qu'il faut savoir |
|---|---|
Formation facturée à une entreprise, dispositif non subrogé | Facture électronique B2B, SIREN de l'entreprise obligatoire |
Formation facturée à un OPCO, dispositif encore subrogé | Suivre les consignes de facturation de l'OPCO concerné (exemple OPCOMMERCE) |
Formation payée par un particulier | Pas d'e-invoicing, mais e-reporting si l'opération est taxable |
Sous-traitance entre deux organismes | Si les deux sont assujettis et français, le flux entre dans le champ de la facturation électronique |
Reste à charge facturé à l'entreprise | Facture distincte, mêmes exigences qu'une facture B2B |
Avoir après annulation ou report | Également au format électronique, rattaché à la facture d'origine |
Tableau indicatif. Les cas de multi-financement et de facturation à des organismes publics sont à valider avec votre expert-comptable.
7. Votre plan de mise en conformité
Clarifier votre régime de TVA avec votre expert-comptable, activité par activité : quelles prestations sont exonérées, lesquelles sont taxables.
Choisir votre plateforme agréée, si ce n'est pas déjà fait : c'est elle qui reçoit les factures de vos fournisseurs depuis le 1er septembre 2026.
Vérifier que votre outil de facturation produit un format structuré conforme et se connecte à votre plateforme.
Compléter vos fiches clients : SIREN de chaque entreprise, adresses exactes, identifiant de réception pour les OPCO.
Mettre à jour vos modèles de facture et de pro forma avec les nouvelles mentions.
Identifier les dossiers qui basculent vers une facturation à l'entreprise au 1er octobre 2026.
Tester sur quelques factures réelles avant votre échéance d'émission : facture simple, reste à charge, avoir, client multi-établissements.
8. Comment Linkpick produit vos factures électroniques
Nous appliquons d'abord la réforme à nous-mêmes : Linkpick envoie déjà ses propres factures à ses clients au format électronique, dans leur espace école ou CFA et directement dans leur outil comptable, comme Pennylane.
C'est cette même logique que nous mettons à disposition des établissements qui utilisent la plateforme :
Factures et pro forma générées depuis le dossier de l'apprenant — les montants sont calculés et liés au contrat ou à la convention, sans ressaisie.
Format XML structuré — vos factures sont produites dans un format exploitable par votre plateforme agréée et votre logiciel comptable.
Envoi dans l'outil de vos clients — les factures arrivent là où vos clients les traitent, sauf pour les OPCO.
Suivi des statuts en temps réel — transmise, en attente, réglée, non aboutie : vous savez où en est chaque facture.
Pro forma et facture définitive issues des mêmes données — ce qui a été annoncé à l'entreprise est ce qui est facturé.
Linkpick n'est pas une plateforme agréée : nous produisons des factures structurées et conformes, que votre plateforme agréée transmet. C'est le fonctionnement de la plupart des logiciels de gestion du marché, et c'est ce qui vous laisse libre de choisir votre plateforme. Découvrir la facturation Linkpick →
À lire aussi : Fin de la subrogation OPCO : ce qui change pour votre CFA ·
Contrôle des CFA : ce que change la loi anti-fraude 2026
Partager l'article
Tables des matières
Suivez-nous sur les réseaux sociaux